Sommaire
En tant que locataire, vous n'êtes pas propriétaire des murs, mais vous vivez à l'intérieur avec votre famille, vos meubles et votre voiture. Savoir comment vérifier les risques naturels avant de louer prend deux minutes à partir de l'adresse et vous évite de louer un rez-de-chaussée inondable, une maison humide exposée au radon ou un pavillon entouré de broussailles inflammables.
Quels risques naturels impactent directement la vie d'un locataire ?
1. L'eau : inondations et remontées de nappes phréatiques
C'est l'un des principaux risques matériels en location :
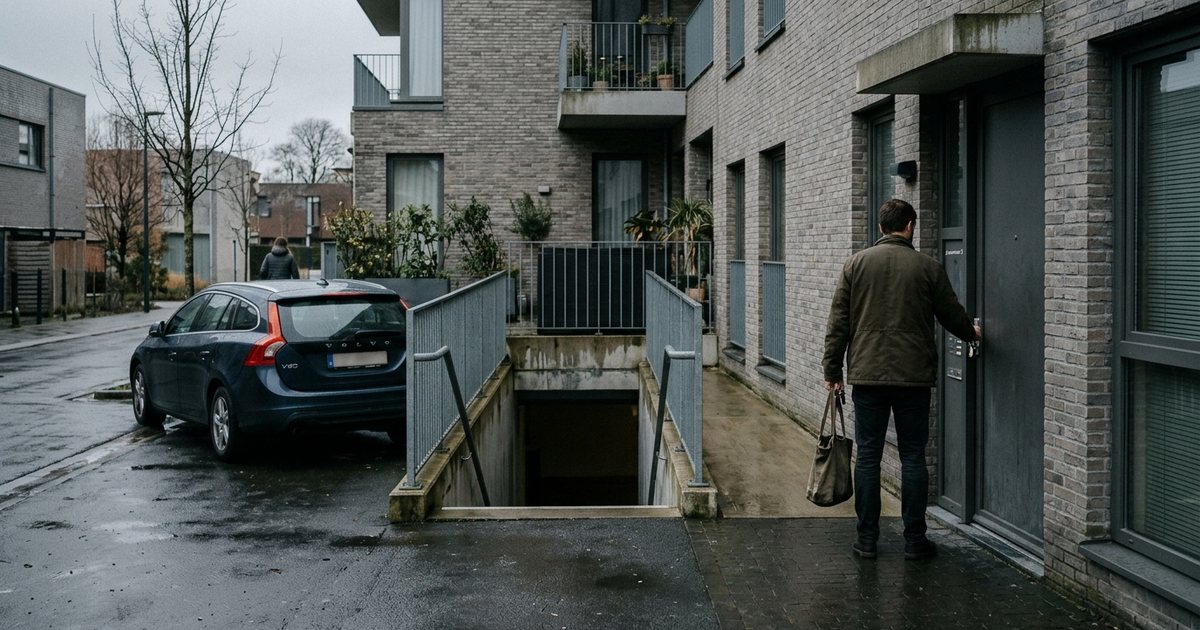
- Pour un appartement avec cave et parking au sous-sol : lors d'un gros orage ou d'une crue de nappe phréatique en hiver, les niveaux -1 et -2 sont noyés en premier. Votre voiture et vos affaires stockées en cave subissent les dégâts.
- Pour un rez-de-chaussée ou une maison de plain-pied : outre le risque de crue, une nappe phréatique sub-affleurante provoque une humidité permanente au bas des murs, des moisissures et une surconsommation de chauffage.
2. L'air du sous-sol : le potentiel radon (zone 3)
Dans les régions granitiques (Bretagne, Massif central, Corse, Vosges, Alpes), le gaz radon remonte du sol et s'accumule dans les maisons et rez-de-chaussée mal ventilés. Si l'adresse est en zone 3, vérifiez pendant la visite que la VMC aspire efficacement et que les grilles d'aération des fenêtres sont dégagées.
3. Le jardin en zone boisée : risque feux de forêt et débroussaillement
Si vous louez une maison avec grand jardin à moins de 200 mètres d'une forêt dans une zone soumise aux Obligations Légales de Débroussaillement (OLD) :
- Clarifiez par écrit dans le bail qui, du propriétaire (élagage des grands arbres et mise aux normes initiale) ou du locataire (entretien courant annuel de la végétation basse), finance et réalise le débroussaillement réglementaire sur 50 mètres autour de la maison.
4. Les mouvements de terrain (argiles) sur les menuiseries
Dans une maison individuelle située en aléa fort de retrait-gonflement des argiles, vérifiez lors de l'état des lieux d'entrée que toutes les portes et fenêtres ferment sans forcer et faites noter chaque fissure existante pour qu'elle ne vous soit pas imputée à la sortie.
À retenir : Le propriétaire doit vous remettre l'ERP dès la première visite
Depuis le 1er janvier 2023 (décret d'application de la loi Climat et Résilience), l'État des Risques et Pollutions (ERP) ne doit plus seulement être annexé au bail le jour de la signature : le bailleur a l'obligation de le remettre au candidat locataire dès la première visite du logement, et l'annonce doit comporter la mention renvoyant vers Géorisques.
Contrôler tous les risques de votre future location sur ScanQuartier
Avant même de vous déplacer ou de signer le bail, saisissez le numéro et la rue sur ScanQuartier. Le rapport locataire vérifie instantanément les risques d'inondation, de nappes phréatiques, d'argiles et de radon à l'adresse, tout en contrôlant le bruit, le DPE et les transports.
À consulter ensuite : Checklist avant de louer un logement et Inondation : comment le vérifier avant de louer.
Questions fréquentes
Que puis-je faire si le propriétaire a caché dans le bail que le logement avait déjà été inondé ?
Le propriétaire a l'obligation légale d'annexer au contrat de location la déclaration des sinistres ayant donné lieu au versement d'une indemnité d'assurance au titre des catastrophes naturelles (CatNat). S'il omet de fournir l'ERP ou dissimule un sinistre CatNat antérieur et que vous subissez une inondation, vous pouvez engager sa responsabilité civile pour obtenir la réparation de votre préjudice ou la résiliation judiciaire du bail.
Mon assurance habitation locataire me rembourse-t-elle si ma voiture est inondée dans le parking souterrain de la résidence ?
Attention : votre contrat d'assurance « Multirisque Habitation » couvre vos meubles dans le logement et la cave, mais ne couvre pas, en principe, les véhicules à moteur. C'est votre assurance automobile (à condition qu'elle comporte la garantie « Catastrophes naturelles » ou « Forces de la nature / Dommages tous accidents », généralement incluse dès le tiers étendu / vol-incendie mais exclue de certaines assurances au tiers minimal strict) qui indemnisera votre voiture, déduction faite de la franchise légale de 380 €.
Le locataire doit-il payer la réparation d'une fissure apparue sur le mur de la maison après une sécheresse ?
En principe non. Les fissures structurelles liées aux mouvements de terrain (retrait-gonflement des argiles) relèvent du gros œuvre à la charge exclusive du propriétaire bailleur (article 606 du Code civil). Prévenez simplement le propriétaire par écrit dès leur apparition.
Une commune ayant eu beaucoup d'arrêtés CatNat augmente-t-elle le prix de l'assurance locataire ?
La cotisation de base dépend du code postal et de la surface, mais la surprime légale CatNat est fixée au même taux national pour tous les assurés (20 % de la prime dommages aux biens depuis le 1er janvier 2025). Pour un locataire d'appartement en étage, l'impact reste donc limité.