Sommaire
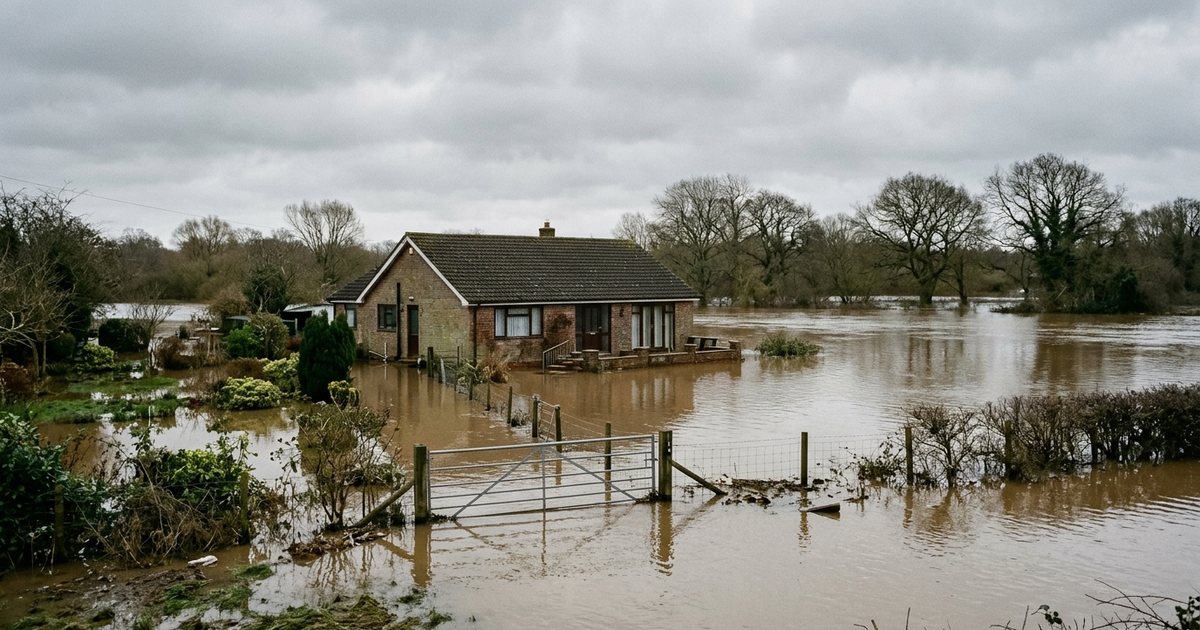
Lorsqu'on cherche une location, on pense rarement aux risques naturels. Pourtant, savoir comment vérifier le risque d'inondation avant de louer est indispensable si vous visez une maison, un appartement en rez-de-chaussée, un souplex, ou un logement avec cave et place de parking en sous-sol. En cas de crue ou de remontée de nappe, ce sont vos meubles, vos appareils électroménagers et votre véhicule qui subissent les dégâts directs.
Quels sont les vrais risques pour un locataire ?
Contrairement au propriétaire qui s'inquiète pour la valeur des murs, le locataire subit les conséquences matérielles et quotidiennes immédiates :
- Rez-de-chaussée et maisons de plain-pied : infiltration d'eau boueuse, destruction du mobilier, coupure de chauffage et d'électricité, logement parfois inhabitable pendant des semaines.
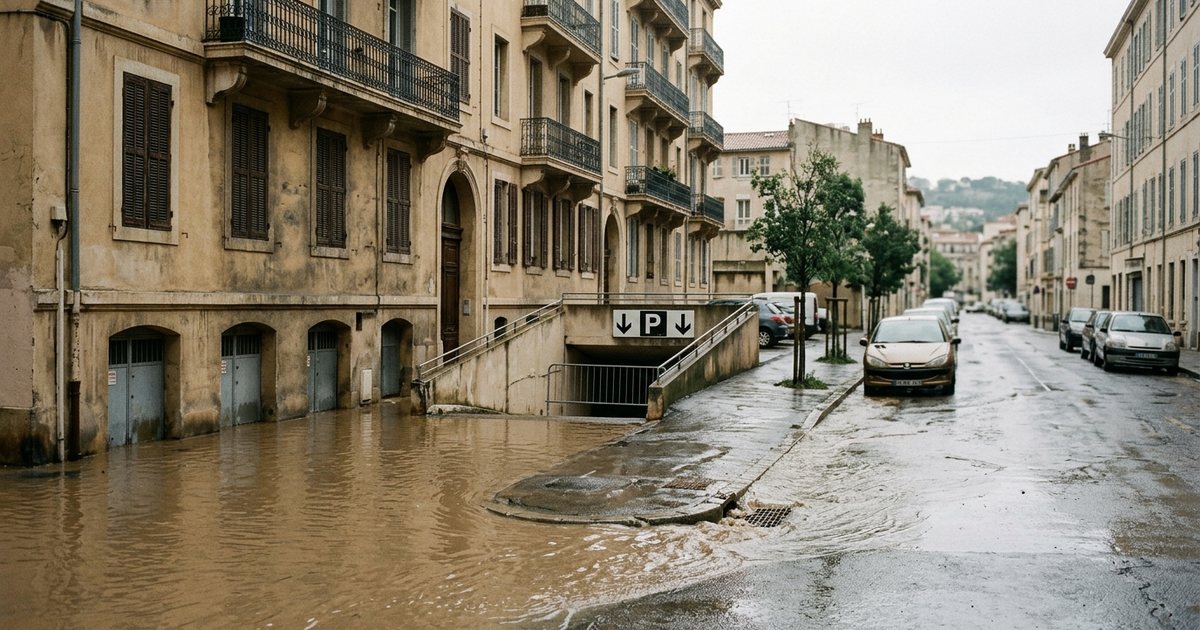
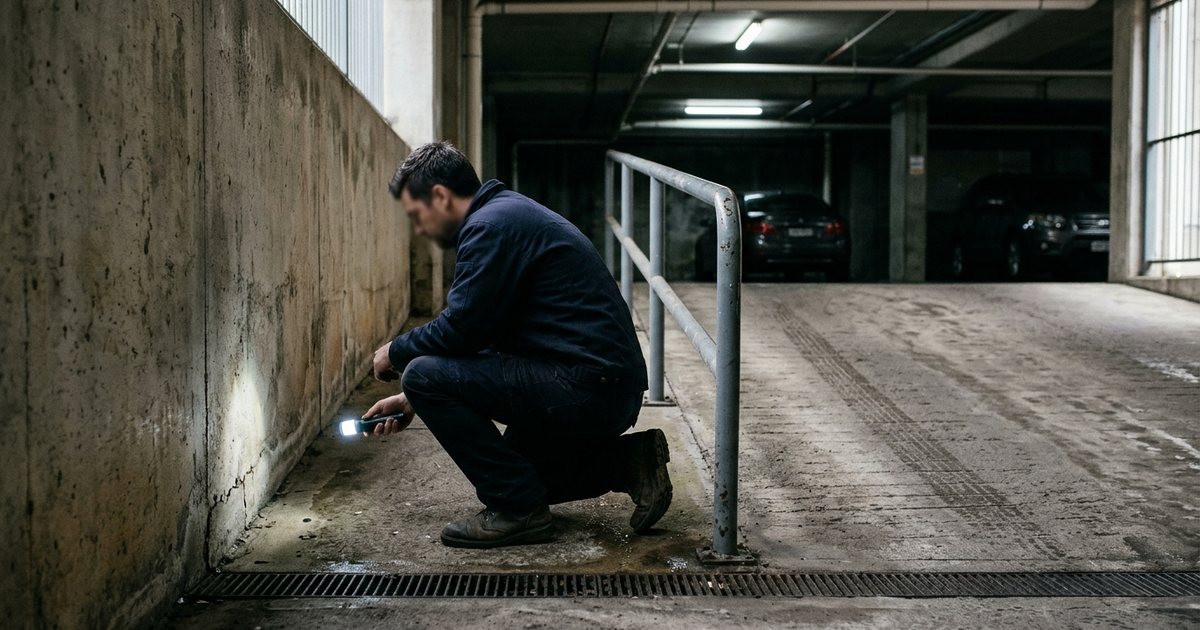
- Caves et box en sous-sol : les sous-sols sont les premiers touchés par le ruissellement d'orage et les remontées de nappes phréatiques. Des cartons stockés à même le sol ou une voiture garée au niveau -2 peuvent être perdus en une heure.
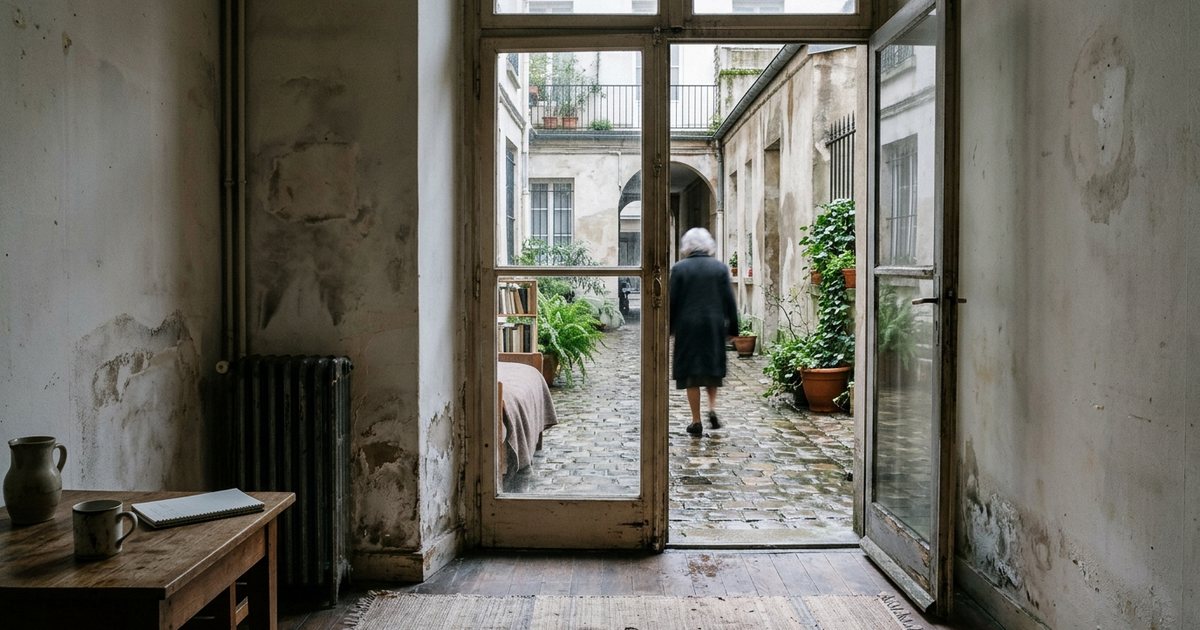
- Humidité chronique : même sans crue majeure, un rez-de-chaussée situé sur une nappe phréatique sub-affleurante présente souvent des remontées capillaires, du salpêtre, des moisissures et une facture de chauffage plus lourde.
Ce que le propriétaire doit vous remettre (et pourquoi c'est souvent trop tard)
La loi impose au bailleur d'annexer un État des Risques et Pollutions (ERP) au contrat de location.
Dans la pratique, ce document technique vous est présenté à la dernière minute, au moment de parapher le bail. Or, une fois le bail signé, le locataire ne bénéficie d'aucun délai de rétractation. Si vous découvrez le risque après signature, vous devrez poser un préavis de 1 à 3 mois pour partir.
Les 3 contrôles rapides à faire avant de signer le bail
1. Vérifier la carte d'inondation et de nappes au numéro de rue
Avant de déposer votre dossier ou de signer, contrôlez si l'adresse exacte se trouve dans un périmètre inondable ou sur une zone de remontée de nappe phréatique très élevée. Si vous louez au 4e étage sans cave ni parking, l'impact sera limité aux parties communes. Si vous louez un rez-de-chaussée ou une maison, c'est un critère décisif.
2. Inspecter la descente de garage et les soupiraux pendant la visite
Sur place, regardez la configuration de la rue :
- La porte de l'immeuble ou la rampe du parking souterrain est-elle située au point le plus bas de la rue ?
- Y a-t-il des rainures métalliques à l'entrée du garage ou de la porte d'entrée (prévues pour glisser des batardeaux anti-inondation) ? C'est un indice sérieux que l'eau est déjà montée à cet endroit.
3. Traquer les traces d'humidité récentes au rez-de-chaussée
Sentez l'odeur en entrant dans le logement et dans la cave. Une odeur de renfermé ou de peinture fraîchement refaite uniquement sur le bas des murs (sur 50 cm ou 1 mètre de hauteur) masque parfois un dégât des eaux récent.
À retenir : limites de l'assurance habitation locataire
Votre assurance multirisque habitation couvre vos biens mobiliers en cas d'arrêté de catastrophe naturelle (avec une franchise légale de 380 €), mais les objets stockés en cave subissent souvent des plafonds de remboursement très bas ou des exclusions si les cartons n'étaient pas surélevés sur des étagères à plus de 10 ou 15 cm du sol.
Vérifier l'adresse en 30 secondes avant de déposer votre dossier
Vous visitez une location ? Tapez l'adresse sur ScanQuartier depuis votre téléphone. Vous voyez immédiatement si le numéro de rue est exposé aux inondations ou aux remontées de nappes, tout en vérifiant le bruit, la fibre et les transports autour du logement.
À consulter ensuite : Checklist avant de louer un logement et Que vérifier sur une adresse en 10 minutes.
Questions fréquentes
Puis-je résilier mon bail sans préavis si mon logement est inondé ?
Si le logement devient impropre à l'habitation (insalubrité, coupure durable d'eau potable ou d'électricité, péril), vous pouvez être dispensé de préavis ou demander la résiliation du bail. En revanche, la simple découverte que la rue est en zone inondable sans sinistre en cours ne permet pas de partir sans respecter le préavis légal.
Qui paie les réparations après une inondation dans une location ?
L'assurance du propriétaire (PNO) et celle de la copropriété prennent en charge les murs, les sols, la chaudière et les parties communes. L'assurance du locataire prend en charge ses propres meubles, vêtements et embellissements.
Faut-il renoncer à louer un appartement en étage dans une rue inondable ?
Non, un appartement situé à partir du 1er ou 2e étage est en principe à l'abri de l'eau. Vérifiez simplement où se trouve la chaufferie de l'immeuble et évitez de stocker des affaires de valeur à la cave ou de garer votre voiture au niveau -2 lors des alertes météo.
Le propriétaire doit-il m'informer si l'appartement a déjà été inondé ?
Oui, tout sinistre antérieur ayant donné lieu à une indemnisation au titre des catastrophes naturelles doit être mentionné par écrit en annexe du bail de location.