Sommaire
- 1. Impact physique sur le bâti : bien plus qu'un simple nettoyage
- 2. Impact réglementaire (PPRI) : un terrain souvent gelé pour vos projets
- 3. Impact financier : quelle décote sur le prix d'achat et de revente ?
- Vérifier le risque d'inondation à l'adresse de la maison sur ScanQuartier
- Questions fréquentes
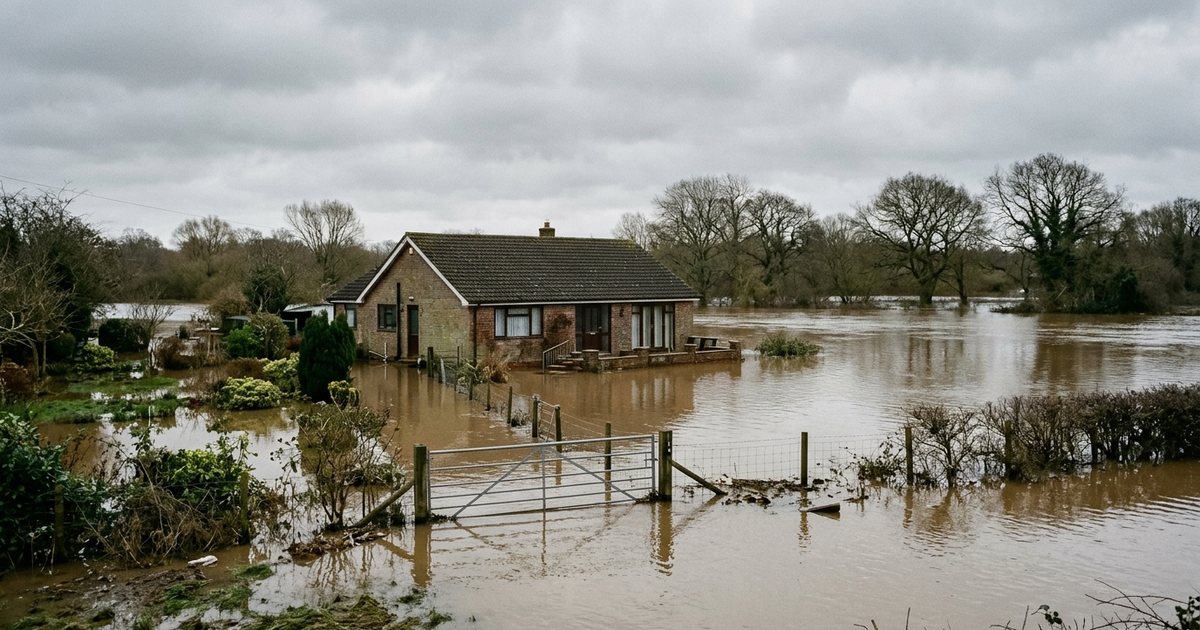
Contrairement à un appartement en étage où les dommages sont mutualisés au sein d'une copropriété, le propriétaire d'une maison individuelle est seul en première ligne face à l'eau. L'impact de l'inondation sur une maison touche à la fois la sécurité des occupants, l'intégrité physique des murs, le droit d'agrandir le bien et sa valeur patrimoniale à la revente. Voici tout ce qui change lorsqu'une maison est située en zone inondable ou sur une nappe phréatique.
1. Impact physique sur le bâti : bien plus qu'un simple nettoyage
Lorsqu'une crue de rivière, un ruissellement boueux ou une remontée de nappe envahit le rez-de-chaussée ou le sous-sol d'une maison individuelle, les dégâts vont bien au-delà des meubles abîmés :
- Gorgement des doublages et isolants : la laine de verre et les plaques de plâtre (BA13) absorbent l'eau par capillarité jusqu'à 1 mètre au-dessus du niveau de la crue. Il faut tout arracher jusqu'à la maçonnerie brute et laisser sécher les murs pendant plusieurs mois avant de pouvoir reconstruire.
- Destruction des équipements techniques : chaudière gaz ou fioul, unité extérieure et intérieure de pompe à chaleur, ballon d'eau chaude, tableau électrique bas et motorisation de portail sont détruits.
- Déstabilisation des fondations et des sols : l'eau qui stagne puis se retire rapidement affouille le sol sous les fondations ou déclenche un cycle de gonflement puis de retrait sur les terrains argileux, provoquant des fissures structurelles des mois après l'inondation.
- Pollution par le fioul ou les eaux usées : le refoulement des égouts ou le renversement d'une cuve à fioul imprègne durablement les dalles béton d'odeurs et d'hydrocarbures.
2. Impact réglementaire (PPRI) : un terrain souvent gelé pour vos projets
Si la parcelle de la maison est incluse dans un Plan de Prévention des Risques d'Inondation (PPRI), le règlement préfectoral prime sur le Plan Local d'Urbanisme (PLU) :
- En zone rouge (aléa fort) : tout agrandissement de la maison, toute construction de garage, de véranda ou de piscine, et toute reconstruction après sinistre majeur peuvent être strictement interdits.
- En zone bleue (aléa modéré) : les extensions sont soumises à des contraintes coûteuses (emprise au sol très limitée, obligation de construire le plancher habitable au-dessus de la cote des plus hautes eaux connues, PHEC, interdiction de clôtures pleines qui bloquent l'écoulement de l'eau).
- Travaux obligatoires : le PPRI peut vous obliger à réaliser à vos frais (dans la limite de 10 % de la valeur vénale de la maison selon l'article R. 562-5 du Code de l'environnement, avec aides possibles du Fonds Barnier) des travaux de réduction de la vulnérabilité (batardeaux, clapets anti-retour, surélévation du tableau électrique, création d'un ouvrant de toit pour l'évacuation par hélicoptère ou bateau sur une maison de plain-pied).
3. Impact financier : quelle décote sur le prix d'achat et de revente ?
Sur le marché immobilier français, une maison individuelle située en zone inondable subit une décote sensible (parfois davantage si elle a déjà été inondée récemment) par rapport à une maison identique située hors d'eau dans la même commune :
- Les acheteurs familiaux craignent pour leur sécurité (surtout sur une maison de plain-pied sans étage refuge).
- Le délai de revente s'allonge considérablement.
À retenir : maison de plain-pied ou maison à étage sur vide sanitaire haut
En zone exposée à l'eau, l'architecture de la maison change tout : une maison de plain-pied posée au ras du sol en cuvette est extrêmement vulnérable. À l'inverse, une maison construite sur un vide sanitaire ou un sous-sol surélevé d'un mètre par rapport à la rue et disposant d'un étage habitable offre une sécurité et une résilience sans commune mesure.
Vérifier le risque d'inondation à l'adresse de la maison sur ScanQuartier
Avant de faire une offre sur une maison, saisissez son numéro et sa rue sur ScanQuartier. Le rapport vérifie au mètre près le zonage d'inondation (PPRI, AZI), la sensibilité aux remontées de nappes phréatiques du BRGM, l'aléa argile et compare les prix de vente réels (DVF) des maisons de la rue.
À consulter ensuite : Inondation : comment le vérifier avant d'acheter et Inondation : comment le vérifier pour négocier.
Questions fréquentes
Combien de temps une maison reste-t-elle inhabitable après une inondation de 50 cm au rez-de-chaussée ?
Souvent plusieurs mois : il faut compter le temps du passage de l'expert d'assurance, la publication de l'arrêté ministériel de catastrophe naturelle, le déblaiement des cloisons et isolants mouillés, l'assèchement complet des maçonneries et de la chape béton (souvent de nombreuses semaines avec des déshumidificateurs professionnels), puis l'intervention des artisans (électricien, plaquiste, plombier, menuisier, peintre).
Une piscine enterrée dans le jardin craint-elle une inondation ou une remontée de nappe ?
Oui, beaucoup : si la nappe phréatique remonte ou si le jardin est inondé alors que le bassin est partiellement vide (ou sur une piscine coque polyester sans puits de décompression), la poussée d'Archimède de l'eau souterraine peut littéralement soulever et déformer la coque de la piscine ou arracher le liner.
Puis-je construire un mur en parpaings tout autour de mon jardin pour bloquer l'eau ?
En zone inondable réglementée (PPRI), il est généralement interdit de construire des murs de clôture pleins étanches, car ils font barrage à l'écoulement naturel de la crue et aggravent l'inondation chez vos voisins. Les PPRI imposent des clôtures hydrauliquement transparentes (grillages à larges mailles). On protège la maison elle-même aux ouvertures (batardeaux sur les portes), pas le tour du terrain.
Comment savoir si la maison que je visite a déjà eu de l'eau au rez-de-chaussée ?
Outre la déclaration écrite obligatoire des sinistres CatNat par le vendeur, regardez les plinthes, le bas des huisseries en bois, l'intérieur du tableau électrique, les soupiraux de cave et demandez les factures des travaux si tout le rez-de-chaussée a été rénové (placo, carrelage, cuisine) juste après l'année d'un arrêté CatNat dans la commune.