Sommaire
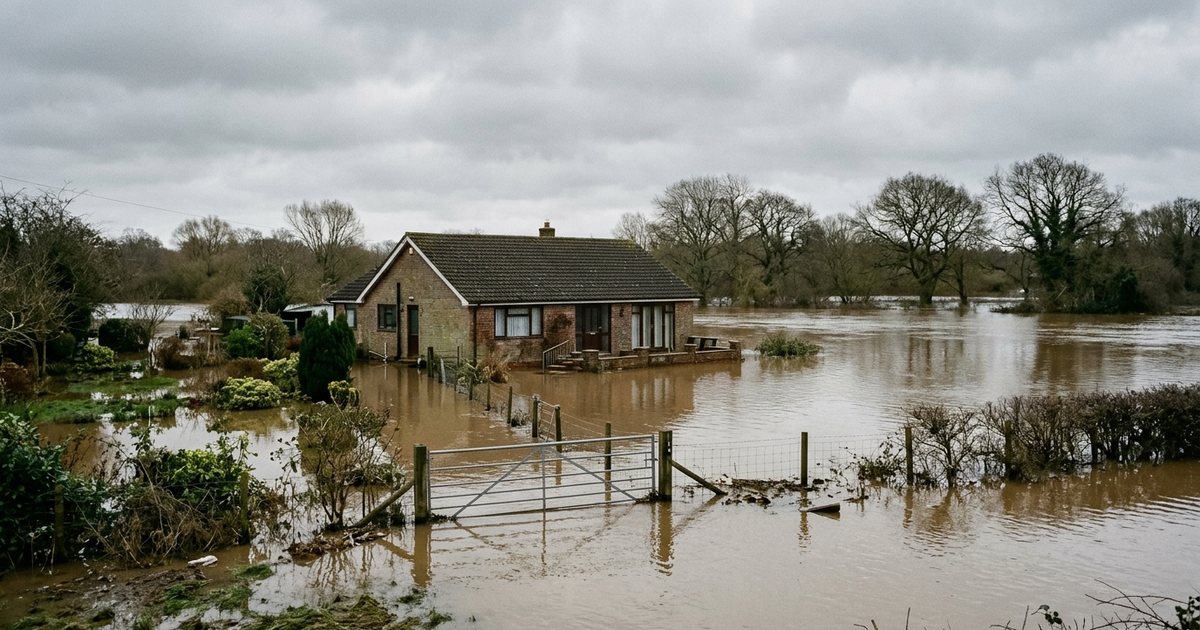
Lorsqu'on achète une maison avec jardin, on paie autant pour le terrain d'agrément que pour les murs habitables. Or l'impact de l'inondation sur une maison avec jardin dépasse souvent la seule maison : même si le bâtiment principal est surélevé et reste au sec, le classement du jardin en zone inondable (PPRI) ou en zone de remontée de nappe phréatique transforme l'usage de votre extérieur, limite de nombreux aménagements et peut réduire la valeur de la parcelle.
1. Piscine, abri de jardin, clôture : ce que le PPRI encadre dans votre jardin
Dans une zone couverte par un Plan de Prévention des Risques d'Inondation (PPRI), le jardin est considéré comme une zone d'expansion et d'écoulement des crues, qui ne doit pas subir d'obstacle. Le règlement écrit du PPRI de votre commune fait foi. En règle générale :
- Clôtures pleines : il est souvent interdit de construire un mur de clôture en parpaings ou de poser des panneaux occultants pleins qui feraient barrage à l'eau. Le PPRI impose fréquemment des clôtures « hydrauliquement transparentes » (grillage simple à larges mailles, sans soubassement maçonné), ce qui empêche de s'isoler visuellement de la rue ou des voisins.
- Abris de jardin, garages et vérandas : en zone rouge (et parfois en zone bleue), toute nouvelle emprise au sol dans le jardin est interdite ou limitée à une petite surface, ancrée au sol pour ne pas être emportée par le courant.
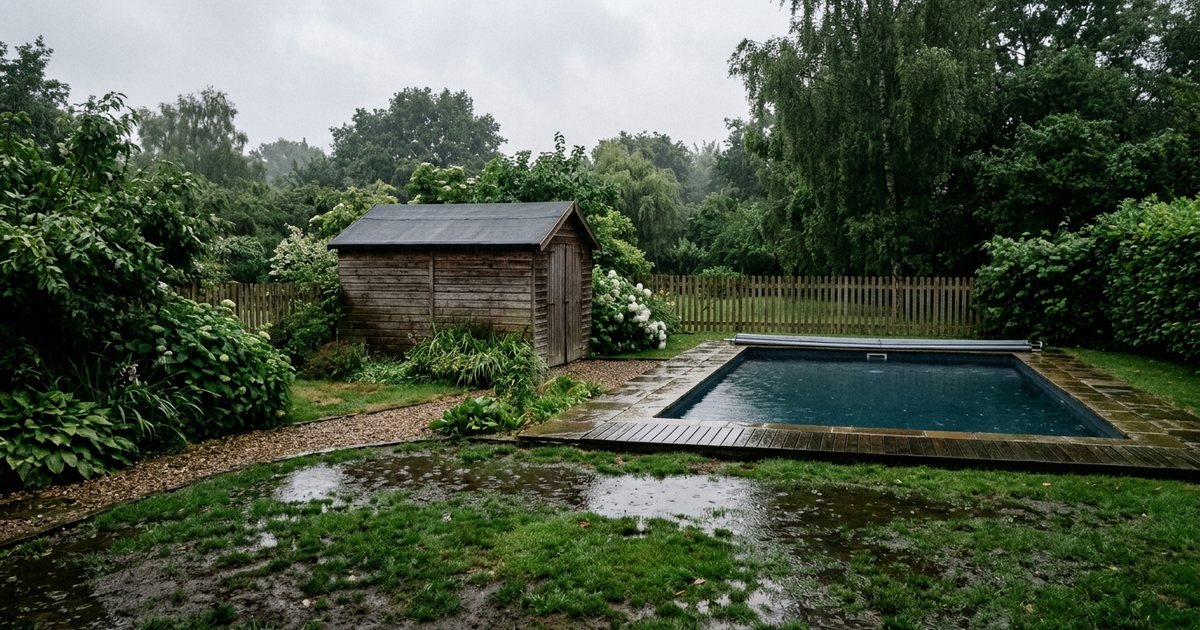
- Piscine enterrée : souvent interdite en zone rouge, elle est en général soumise en zone bleue au balisage du bassin (pour les secours) et à la mise hors d'eau du local technique de filtration.
- Remblais : apporter de la terre pour surélever le jardin et le mettre hors d'eau est en principe proscrit en zone inondable, car tout remblai réduit le volume de stockage de la crue et renvoie l'eau chez les voisins.
2. Les dégâts matériels et sanitaires sur le terrain après une crue
Lorsque l'eau d'une rivière en crue ou d'un ruissellement de chaussée envahit un jardin, elle ne dépose pas de l'eau claire :
- Limons, hydrocarbures et pollution des sols : les eaux de crue charrient des boues, parfois du fioul issu de cuves voisines endommagées et des eaux d'égout. La pelouse et le potager peuvent devenir impropres à la culture pendant de longs mois.
- Arrachement des aménagements extérieurs : terrasses en bois flottantes, moteurs de portail au ras du sol, éclairages enterrés et robots de tonte peuvent être détruits. Ils sont souvent mal indemnisés, car de nombreux contrats d'assurance habitation limitent ou excluent les jardins, plantations et clôtures de la garantie catastrophes naturelles.
- Saturation de la fosse septique : si la maison n'est pas reliée au tout-à-l'égout, une nappe phréatique proche de la surface ou une inondation du jardin peut noyer le dispositif d'assainissement non collectif et bloquer l'évacuation des sanitaires.
3. Quel impact sur la valeur de la parcelle ?
Sur le marché immobilier (base DVF, prix net hors frais de notaire), un grand jardin situé en zone inondable ne se valorise pas comme un terrain constructible ou « piscinable » de la commune. Si seul le fond du jardin touche la zone rouge du PPRI tandis que la maison, en haut du terrain, est hors d'eau, l'impact reste modéré. Si toute la parcelle est dans la zone d'aléa, la décote peut être sensible : comparez les ventes réelles de la rue pour la mesurer, car l'ampleur varie beaucoup d'un secteur à l'autre.
À retenir : les assurances couvrent les murs, rarement tout le jardin
Lisez attentivement les conditions générales de votre contrat d'assurance habitation. La garantie légale « Catastrophes Naturelles » couvre les biens assurés (la maison, le garage en dur), mais les terrains, végétaux, pelouses, allées et clôtures végétales sont souvent exclus ou limités. Vérifiez la liste exacte dans votre contrat.
Vérifier le zonage exact du jardin et de la maison sur ScanQuartier
Sur un terrain de 800 ou 1 500 m², la limite de la zone inondable coupe parfois la parcelle en deux. Saisissez l'adresse exacte sur ScanQuartier pour visualiser l'exposition de la parcelle aux inondations et aux remontées de nappes phréatiques, et comparer le prix avec les ventes réelles DVF de la rue.
À consulter ensuite : Impact de l'inondation sur une maison et Inondation : comment le vérifier pour négocier.
Questions fréquentes
Mon jardin est en zone inondable mais ma maison est surélevée d'un mètre : suis-je tranquille ?
Votre maison sera épargnée par les petites et moyennes crues, ce qui est un point très positif. En revanche, votre voiture garée dans l'allée, votre portail motorisé, votre abri de jardin et vos plantations peuvent subir l'eau, et vous restez soumis aux règles de construction du PPRI sur l'ensemble du jardin.
Puis-je planter une haie pour me cacher de la rue si le PPRI interdit un mur plein ?
Cela dépend du règlement écrit du PPRI de votre commune : certains autorisent les haies vives à condition qu'elles ne créent pas d'embâcle (obstacle retenant les troncs et débris flottants), tandis que d'autres imposent un espacement des plantations dans le sens du courant. Vérifiez le règlement de la zone bleue ou rouge avant d'acheter.
Que devient une piscine enterrée lors d'une inondation ou d'une forte remontée de nappe ?
Outre l'envasement du bassin et la détérioration de la pompe électrique, le risque majeur pour une piscine coque ou un bassin vidé en hiver est la poussée d'Archimède : lorsque la nappe phréatique monte sous le bassin, la pression de l'eau souterraine peut soulever et abîmer la coque s'il n'existe pas de dispositif de décompression fonctionnel.
Le vendeur doit-il déclarer si seul le jardin a été inondé, sans que l'eau soit entrée dans la maison ?
L'État des Risques et Pollutions (ERP) indique si l'immeuble (la parcelle cadastrale entière, jardin compris) est situé dans le périmètre d'un PPRI. Même si la maison n'a pas eu d'eau à l'intérieur, le zonage réglementaire de la parcelle apparaît donc sur le diagnostic.