Sommaire
- 1. Pour une famille : la logistique quotidienne paralysée en cas de crue
- 2. Une quote-part de travaux de copropriété beaucoup plus lourde que sur un studio
- 3. L'impact sur la revente face à des acheteurs familiaux prudents
- Auditer le risque d'inondation et le marché des T3 sur ScanQuartier
- Questions fréquentes
L'appartement de 3 pièces (T3, deux chambres, généralement entre 55 et 75 m²) marque l'entrée dans l'immobilier familial. Les acheteurs et les locataires d'un T3 s'y projettent sur une durée plus longue, avec un jeune enfant, deux véhicules ou des équipements importants stockés à la cave. Comprendre l'impact de l'inondation sur un T3 permet de mesurer comment ce risque affecte la vie pratique d'une famille et la valeur patrimoniale d'un budget d'achat déjà conséquent.
1. Pour une famille : la logistique quotidienne paralysée en cas de crue
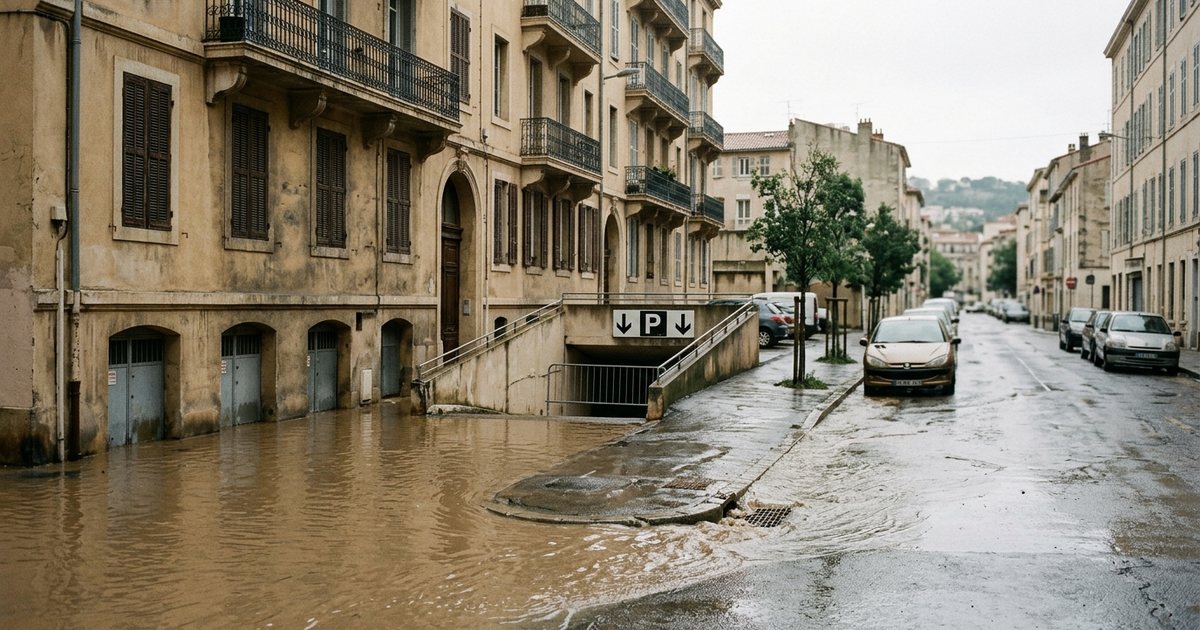
Même lorsque l'appartement T3 est situé au 2e ou au 4e étage d'une résidence, l'inondation de la rue ou du sous-sol de l'immeuble frappe durement un foyer avec de jeunes enfants :
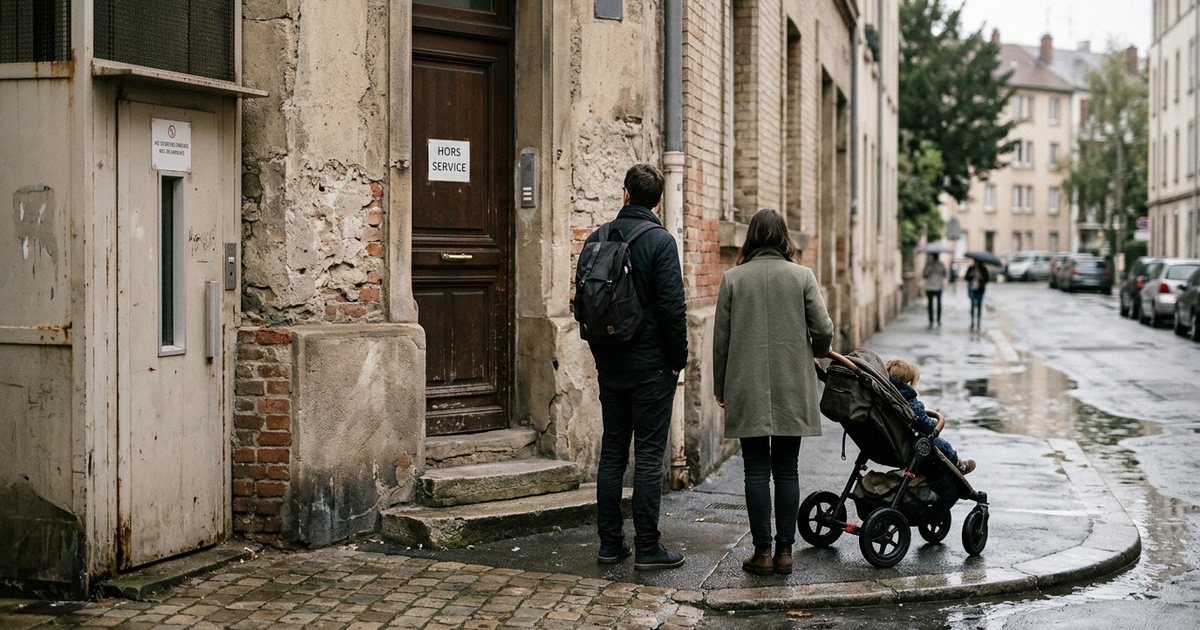
- Panne d'ascenseur longue durée : lorsque l'eau atteint le fond de la cuvette d'ascenseur au sous-sol, l'appareil est mis à l'arrêt par sécurité. Monter et descendre 4 étages à pied avec une poussette, un bébé et les courses pendant les semaines nécessaires à la venue des experts et des ascensoristes devient un calvaire quotidien.
- Coupure de chauffage collectif et d'eau chaude : en hiver, si la chaufferie en sous-sol est noyée, vivre avec un enfant en bas âge dans un appartement non chauffé oblige souvent la famille à être relogée temporairement.
- Perte des poussettes, vélos et voitures : les locaux poussettes/vélos situés au rez-de-chaussée et les places de parking familiales au sous-sol subissent les premiers dégâts.
2. Une quote-part de travaux de copropriété beaucoup plus lourde que sur un studio
En copropriété, les frais de remise en état des parties communes après une inondation ou des remontées chroniques de nappe phréatique (cuvelage des sous-sols, remplacement des pompes de relevage, réfection de la chaufferie, franchises d'assurance, hausse de la prime d'assurance de l'immeuble) sont répartis aux tantièmes généraux.
- Un appartement familial T3 de 70 m² avec cave et double parking détient nettement plus de tantièmes qu'un studio.
- La moindre dépense collective non couverte par l'assurance pèse donc nettement plus lourd sur votre budget annuel de charges.
3. L'impact sur la revente face à des acheteurs familiaux prudents
Lorsque vous revendrez votre T3, vos acheteurs seront majoritairement de jeunes parents ou des couples préparant l'arrivée d'un enfant. Ce profil d'acheteur est beaucoup plus sensible à la sécurité et à la salubrité de l'adresse qu'un investisseur cherchant un studio :
- Un T3 en rez-de-chaussée ou rez-de-jardin situé en zone inondable (PPRI) ou sur une nappe phréatique humide subira une décote sensible et mettra plus de temps à trouver preneur.
- Même en étage, si l'immeuble est entouré d'eau lors des crues (accès routier et écoles coupés), les acheteurs familiaux privilégieront les quartiers situés hors zone inondable au même prix.
À retenir : vérifiez le chemin de l'école et des transports en plus de l'immeuble
Parfois, la parcelle de votre résidence T3 est légèrement surélevée et hors d'eau, mais la rue en bas et l'école maternelle de secteur sont en pleine zone inondable. Analyser l'adresse permet de visualiser l'ensemble du périmètre autour du bâtiment.
Auditer le risque d'inondation et le marché des T3 sur ScanQuartier
Avant de vous engager sur un appartement T3, saisissez le numéro et la rue sur ScanQuartier. Le rapport contrôle au mètre près le zonage d'inondation (PPRI) et de nappes phréatiques de la parcelle, vérifie la proximité des écoles et des transports, et extrait les prix de vente réels (DVF) des appartements T3 vendus dans la même rue.
À consulter ensuite : Inondation pour un projet famille avec enfants et Impact des charges de copropriété sur un T3.
Questions fréquentes
Mon assurance habitation paie-t-elle l'hôtel si la chaufferie et l'électricité de mon immeuble sont coupées par une inondation ?
Si votre logement devient temporairement inhabitable ou inaccessible à la suite d'un sinistre garanti (catastrophe naturelle inondation), la plupart des contrats multirisques habitation incluent une garantie « Frais de relogement d'urgence / Aide au relogement » pendant une durée limitée, le temps que l'eau se retire et que les réseaux vitaux (eau potable, électricité, chauffage en plein hiver) soient rétablis. Vérifiez les plafonds de cette garantie dans votre contrat.
Faut-il éviter d'acheter un T3 en rez-de-jardin si la carte indique « Sensibilité très forte aux remontées de nappes » ?
Soyez extrêmement prudent : même s'il n'y a pas de rivière qui déborde en surface, une nappe phréatique sub-affleurante sous un rez-de-jardin provoque très souvent de l'humidité ascensionnelle dans les murs des deux chambres et du salon, ainsi qu'un jardin gorgé d'eau tout l'hiver. Préférez un T3 à partir du 1er étage avec un grand balcon ou une terrasse.
Comment vérifier si la copropriété a déjà protégé sa chaufferie et son ascenseur contre les inondations ?
En lisant le carnet d'entretien de l'immeuble, le Projet de Plan Pluriannuel de Travaux (PPPT) et les procès-verbaux d'assemblée générale : vérifiez si la copropriété a installé des portes étanches ou des batardeaux devant le local chaufferie, un système de mise en sécurité automatique de la cabine d'ascenseur à l'étage supérieur en cas de détection d'eau en cuvette, et des pompes de relevage secourues.
Quelle décote négocier sur un T3 dont le parking souterrain est en zone inondable ?
Comparez d'abord les ventes réelles (DVF) au sein de la résidence même avec les résidences voisines hors zone inondable. Si le vendeur affiche son T3 au prix des quartiers hauts de la ville, déduisez la décote du stationnement exposé et la quote-part des futurs travaux de protection des sous-sols (une décote plus faible sur un lot en étage, plus marquée sur un rez-de-jardin, à apprécier selon les ventes de la rue).