Sommaire
- 1. Pourquoi un commerce en rez-de-chaussée est le bien le plus vulnérable de l'immeuble
- 2. Les conséquences financières pour l'exploitant et pour le bailleur des murs
- 3. Ce qu'il faut vérifier dans le bail commercial et sur l'adresse
- Auditer l'adresse du local commercial sur ScanQuartier
- Questions fréquentes
La plupart des commerces de détail, restaurants et agences sont situés en rez-de-chaussée, au ras du trottoir, souvent complétés par une réserve en sous-sol. L'impact de l'inondation sur un local commercial est donc immédiat et critique : qu'il s'agisse d'acheter les murs comme investisseur ou d'acquérir un bail commercial ou un fonds de commerce pour votre activité, une adresse exposée à l'eau menace simultanément la marchandise, l'outil de travail et le chiffre d'affaires.
1. Pourquoi un commerce en rez-de-chaussée est le bien le plus vulnérable de l'immeuble
Pour respecter les règles d'accessibilité aux personnes à mobilité réduite (PMR) dans un établissement recevant du public, l'entrée d'une boutique moderne est de plain-pied avec le trottoir, sans marche haute :
- Aucune barrière physique à l'entrée : lors d'un orage violent qui sature les égouts de la rue ou d'un débordement de cours d'eau, quelques centimètres d'eau sur le trottoir suffisent pour entrer sous la vitrine.
- La réserve en cave ou en sous-sol : dans les rues commerçantes de centre-ville, les stocks, chambres froides, compresseurs et archives sont souvent au sous-sol (relié par un escalier interne ou une trappe). Une remontée de nappe phréatique ou un refoulement d'égout peut détruire le stock en peu de temps.
2. Les conséquences financières pour l'exploitant et pour le bailleur des murs
Pour le commerçant locataire (fonds de commerce)
- Destruction du matériel professionnel : fours, vitrines réfrigérées, serveurs informatiques, mobilier d'agencement et stocks.
- Fermeture et perte d'exploitation : même avec une assurance « perte d'exploitation » (qui comporte une franchise exprimée en jours et des plafonds d'indemnisation), fermer une boutique ou un restaurant pendant plusieurs mois de travaux d'assèchement peut faire perdre la clientèle au profit des concurrents.
Pour l'investisseur propriétaire des murs commerciaux
- Obligation de délivrance et sort du bail (article 1722 du Code civil) : si une inondation majeure détruit en totalité la chose louée, le bail est résilié de plein droit ; si elle n'est détruite qu'en partie, le preneur peut, selon les circonstances, demander une diminution du prix ou la résiliation. Les conséquences exactes dépendent de l'ampleur des dégâts et de la rédaction du bail.
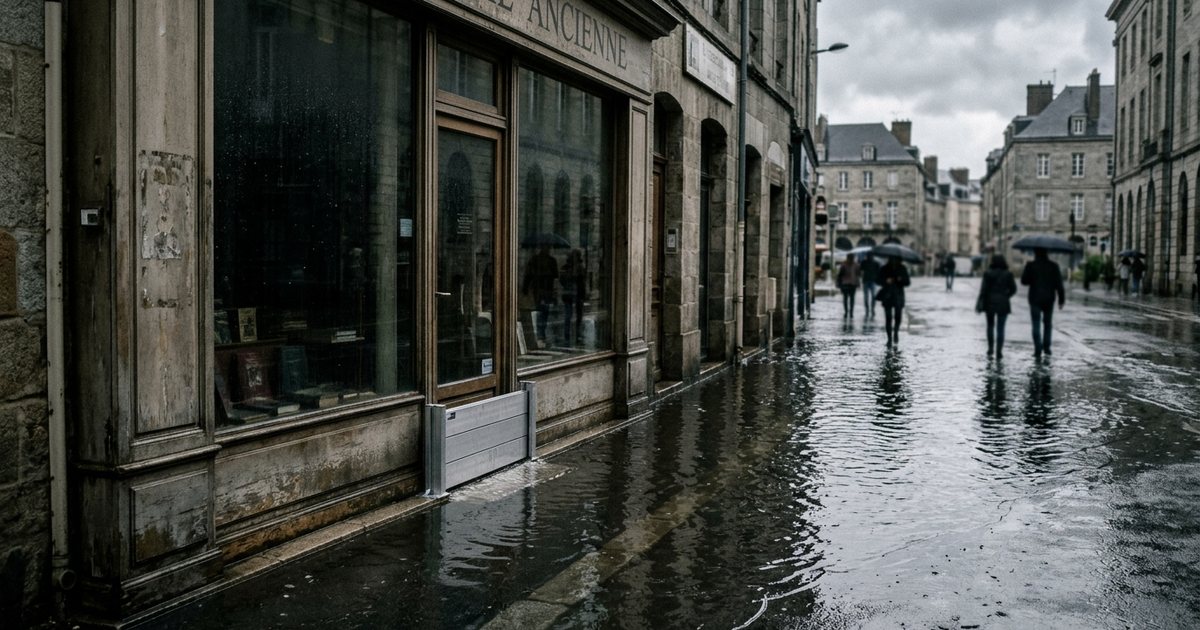
- Travaux de réduction de la vulnérabilité imposés par le PPRI : dans un PPRI approuvé, des travaux de protection (batardeaux amovibles devant la vitrine, clapets anti-retour, mise hors d'eau du tableau électrique) peuvent être rendus obligatoires, dans la limite de 10 % de la valeur vénale du bien à la date d'approbation du plan.
3. Ce qu'il faut vérifier dans le bail commercial et sur l'adresse
Avant d'acheter des murs commerciaux ou de signer un bail commercial (3/6/9 ou dérogatoire) :
- Contrôlez l'État des Risques et Pollutions (ERP) de moins de 6 mois : il doit être annexé au bail comme à la vente de murs. À défaut, le locataire peut, selon les cas, demander la résolution du bail ou une baisse du loyer.
- Vérifiez la présence de glissières de batardeaux devant la vitrine et l'état d'humidité de la réserve en sous-sol.
- Lisez la clause de répartition des travaux (loi Pinel, article 606 du Code civil) : depuis la loi Pinel, les grosses réparations relevant de l'article 606 du Code civil, ainsi que les travaux de mise en conformité ou de remédiation à la vétusté relevant de ces grosses réparations, ne peuvent plus être refacturés au locataire commercial (article R.145-35 du Code de commerce).
À retenir : un point bas, c'est un risque d'arrêt d'activité récurrent
Un local commercial situé au point bas topographique d'une rue inondable subit un risque d'interruption d'activité récurrent qui fragilise la solvabilité du locataire. Pour un investisseur en murs commerciaux, la solidité du locataire est la clé du rendement : vérifiez le risque d'eau au numéro exact avant d'acheter.
Auditer l'adresse du local commercial sur ScanQuartier
Avant d'acheter des murs de boutique ou un fonds de commerce, saisissez le numéro et la rue sur ScanQuartier. Notre rapport analyse simultanément le risque d'inondation et de remontée de nappes sous la réserve, le flux commercial environnant, les transports, le stationnement et les prix réels de vente (DVF) de la rue.
À consulter ensuite : Inondation : comment le vérifier avant d'acheter et Proximité commerces : comment le vérifier avant d'acheter.
Questions fréquentes
L'obligation de remettre un ERP s'applique-t-elle aussi aux baux commerciaux et professionnels ?
Oui. L'article L.125-5 du Code de l'environnement s'applique aux biens immobiliers bâtis ou non bâtis situés dans une zone concernée, quelle que soit leur destination (habitation, commerce, bureaux), en cas de vente comme de location. L'oubli de l'ERP ou de la déclaration d'un sinistre indemnisé au titre des catastrophes naturelles peut permettre au locataire de demander au tribunal la résolution du bail ou une diminution du loyer.
Peut-on installer des batardeaux anti-inondation tout en respectant l'accessibilité d'une boutique ?
Oui : on utilise des batardeaux amovibles dont les rails latéraux sont encastrés dans les tableaux de la porte d'entrée, sans créer de ressaut de seuil supérieur à ce que prévoient les règles d'accessibilité pendant les heures d'ouverture. Le commerçant ne glisse la plaque étanche que le soir à la fermeture ou en cas d'alerte météo (vigilance orange ou rouge).
L'assurance multirisque professionnelle d'un commerce couvre-t-elle les stocks en sous-sol ?
Lisez les clauses de garantie : de nombreux assureurs demandent que les marchandises stockées en cave ou en réserve souterraine soient surélevées (palettes, rayonnages) à une hauteur minimale précisée au contrat. Si les cartons étaient posés à même le sol lors de l'inondation, l'indemnisation du stock peut être réduite, voire refusée en partie.
Le risque d'inondation fait-il baisser la valeur des murs commerciaux ?
Dans une artère commerçante de premier ordre, l'emplacement l'emporte souvent. Mais les locaux ayant déjà subi des inondations répétées peuvent voir leur valeur diminuer et exiger des aménagements techniques (cuvelage de la réserve, pompe de relevage avec alimentation de secours). L'ampleur de la décote se mesure en comparant les ventes réelles du secteur, à confirmer pour votre bien.