Sommaire
On croit souvent à tort que le risque d'inondation ne concerne que les maisons individuelles et qu'acheter un appartement au 3e étage met totalement à l'abri. En réalité, l'impact de l'inondation sur un appartement dépend directement de votre étage, mais frappe dans tous les cas les équipements vitaux et les charges de la copropriété. Voici ce qu'il faut vérifier à l'adresse précise avant d'acheter ou de louer.
1. Appartement en rez-de-chaussée ou souplex : exposition maximale
Si l'appartement est situé au rez-de-chaussée, en rez-de-jardin ou comporte une pièce aménagée en souplex (niveau -1 relié au rez-de-chaussée) dans une zone inondable ou de remontée de nappe phréatique :
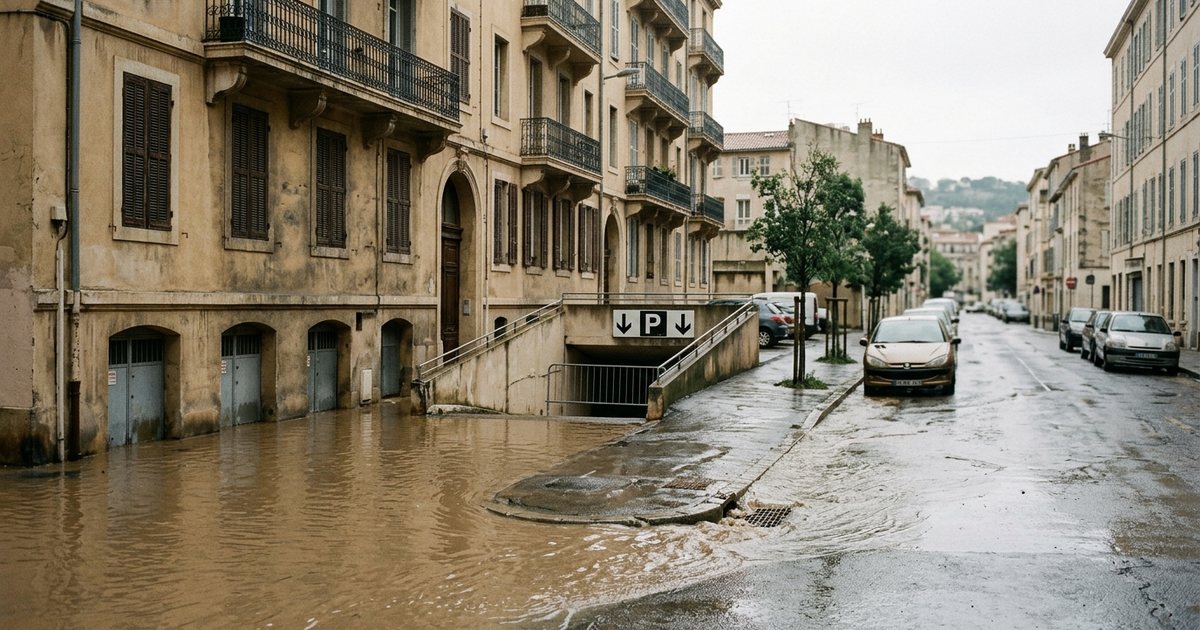
- Risque de submersion directe : lors d'une crue de rivière (zonage PPRI) ou d'un orage violent de ruissellement urbain, l'eau entre directement dans les pièces de vie. Dans un souplex en sous-sol, le danger pour la sécurité des personnes endormies est critique en cas de montée rapide des eaux.
- Humidité chronique par capillarité : même sans crue majeure, un rez-de-chaussée situé sur une nappe phréatique sub-affleurante subit des remontées d'humidité dans les murs porteurs, dégradant le DPE et la qualité de l'air intérieur.
- Décote immobilière : un rez-de-chaussée en zone inondable cumule la décote d'étage bas et la décote de risque hydraulique, et devient très difficile à revendre après un sinistre connu dans la rue.
2. Appartement en étage (1er au dernier étage) : les 4 impacts indirects sur la copropriété
Vos meubles au 4e étage resteront au sec, mais vous êtes copropriétaire d'un immeuble dont la base baigne dans l'eau.
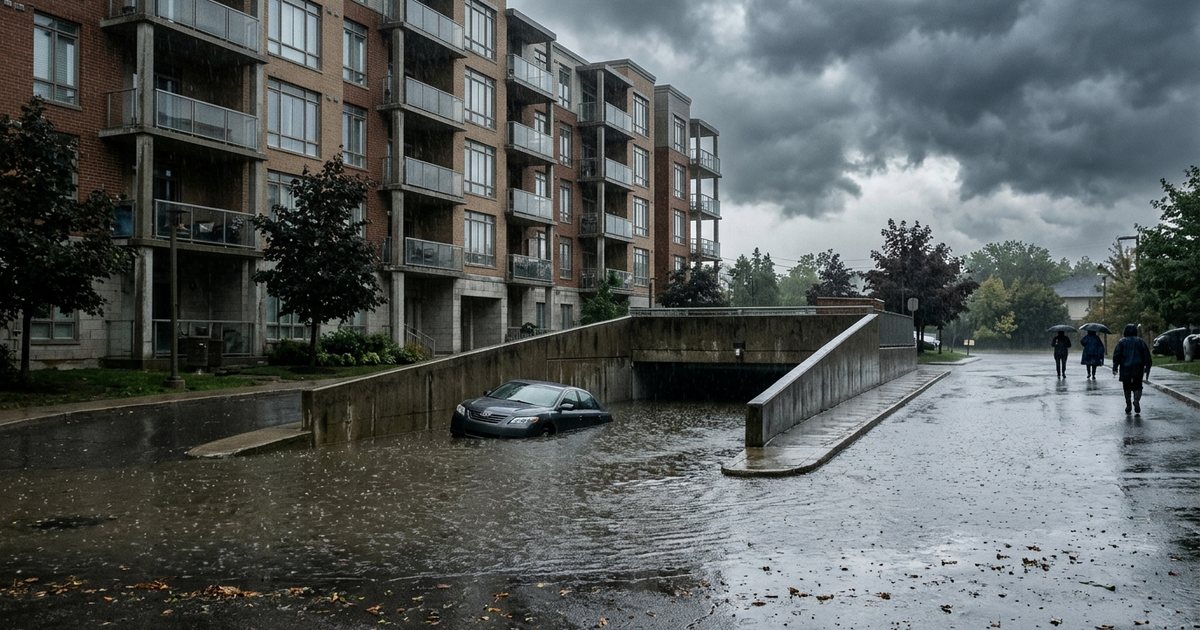
A. Destruction des véhicules au parking souterrain et des biens en cave
Les parkings en sous-sol (niveaux -1, -2, -3) et les caves agissent comme des bassins de rétention lors des crues ou des ruptures de nappes. Les voitures garées en sous-sol sont noyées et déclarées épave, et tout ce qui est stocké dans les caves est perdu.
B. Mise hors service de la chaufferie collective, de l'électricité et de l'ascenseur
Dans de nombreuses copropriétés, la chaufferie collective (gaz ou fioul), le transformateur / TGBT électrique, les pompes de relevage, la machinerie ou la cuvette d'ascenseur et les locaux fibre optique se trouvent au sous-sol ou au rez-de-chaussée.
- Après une inondation du sous-sol, l'immeuble entier se retrouve sans chauffage, sans eau chaude et sans ascenseur pendant plusieurs semaines ou plusieurs mois, le temps du pompage, du séchage, de l'expertise d'assurance et du remplacement des pièces électroniques.
C. Hausse des charges de copropriété et de la franchise d'assurance de l'immeuble
Le contrat d'assurance multirisque de l'immeuble couvre les parties communes en cas d'arrêté de catastrophe naturelle, mais :
- Les franchises d'assurance professionnelles sur les grands immeubles et les frais de pompage / nettoyage non couverts sont payés par tous les copropriétaires au prorata de leurs tantièmes généraux (même si vous habitez au 6e étage !).
- Après un ou deux sinistres lourds, l'assureur de la copropriété augmente fortement sa cotisation annuelle ou résilie le contrat, obligeant le syndic à souscrire un contrat beaucoup plus cher.
D. Effet psychologique lors de la revente
Depuis l'obligation d'afficher les risques dès le texte de l'annonce immobilière et de remettre l'ERP dès la première visite, un acheteur qui voit que l'adresse de l'immeuble est en zone rouge ou bleue du PPRI négociera le prix ou préférera un immeuble hors zone inondable situé deux rues plus loin.
À retenir : Limites de l'analyse communale pour un appartement
En ville, le relief et la hauteur des quais changent tout à 100 mètres près : l'immeuble du numéro 4 donnant sur le quai bas peut avoir ses caves inondées régulièrement, tandis que l'immeuble du numéro 28 situé sur la rue montante peut rester au sec en sous-sol. Vérifiez toujours l'adresse exacte.
Vérifier l'exposition de l'immeuble à l'eau sur ScanQuartier
Avant d'acheter ou de louer un appartement, saisissez son numéro et sa rue sur ScanQuartier. Le rapport localise l'immeuble exact par rapport aux zones d'inondation (PPRI, AZI), mesure le risque de remontée de nappe phréatique dans les caves/parkings et vous donne l'historique des ventes réelles DVF de la copropriété.
À consulter ensuite : Inondation : comment le vérifier avant d'acheter et Charges de copropriété : comment le vérifier avant d'acheter.
Questions fréquentes
Si j'habite au 5e étage, dois-je payer pour la remise en état des caves et du parking inondés ?
Cela dépend du règlement de copropriété : si le pompage et la réfection concernent les fondations, les murs porteurs du sous-sol, la chaufferie collective ou le hall d'entrée (parties communes générales), tous les copropriétaires paient selon leurs tantièmes généraux, quel que soit leur étage. Si les travaux ne concernent que des parties communes spéciales aux seuls propriétaires de box de parking, seuls les détenteurs de tantièmes de parking paient.
Est-il légal de transformer une cave en pièce à vivre (souplex) en zone inondable ?
Dans de nombreux Plans de Prévention des Risques d'Inondation (PPRI), il est interdit de créer des surfaces d'habitation ou des chambres à coucher en sous-sol ou sous la cote de crue de référence, en raison du risque mortel de piégeage par les eaux.
Comment vérifier pendant la visite d'un appartement si le sous-sol de l'immeuble prend l'eau ?
Descendez systématiquement visiter la cave et le parking souterrain : regardez les murs jusqu'à 1 mètre de haut (traces horizontales de laisse de crue, salpêtre), vérifiez la présence d'un puisard avec pompe de relevage, de batardeaux métalliques en haut de la rampe de garage et lisez les 3 derniers PV d'assemblée générale (mot-clé : « dégât des eaux sous-sol / pompage / nappe »).
Un box fermé en sous-sol perd-il de sa valeur en zone inondable ?
Oui, nettement : un acheteur qui possède une voiture récente ou de collection refusera de la garer au niveau -2 d'un parking connu pour être inondable lors des crues ou des orages.