Sommaire
- 1. Pourquoi les maisons individuelles sont les premières touchées
- 2. Les dégâts concrets et le coût des réparations (reprise en sous-œuvre)
- 3. Le parcours de l'assurance CatNat sécheresse
- 4. Quel impact sur la valeur et la revente de la maison ?
- Vérifier l'aléa argile de la parcelle exacte sur ScanQuartier
- Questions fréquentes
S'il y a un type de bien immobilier pour lequel le retrait-gonflement des argiles représente un risque majeur, c'est la maison individuelle. Selon les données publiques de Géorisques, plusieurs millions de maisons sont exposées en France à un aléa moyen ou fort, et les factures de réparation peuvent atteindre plusieurs dizaines de milliers d'euros. Comprendre l'impact du retrait-gonflement des argiles sur une maison avant d'acheter, c'est éviter de transformer un projet de vie en gouffre financier.
1. Pourquoi les maisons individuelles sont les premières touchées
Une maison individuelle cumule trois vulnérabilités techniques que n'ont pas les grands immeubles :
- Un poids faible et des fondations superficielles : de nombreux pavillons reposent sur des semelles filantes peu profondes, justement dans la couche d'argile qui sèche en été et gonfle en hiver.
- Une emprise au sol hétérogène : un corps de maison principal sur vide sanitaire, auquel on a accolé un garage sur simple dalle et une terrasse au sud, crée des charges différentes sur un sol qui ne sèche pas à la même vitesse au nord (à l'ombre) et au sud (au soleil).
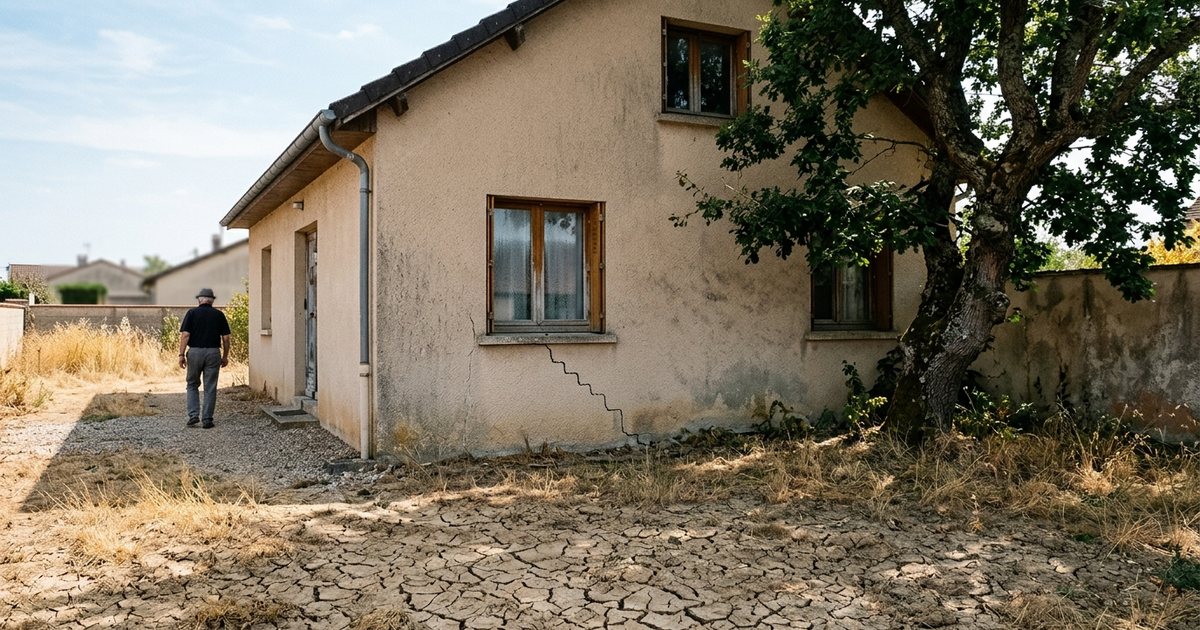
- La proximité de la végétation du jardin : les racines des arbres et des haies vont puiser l'eau sous les fondations lors des sécheresses, ce qui peut provoquer un affaissement localisé.
2. Les dégâts concrets et le coût des réparations (reprise en sous-œuvre)
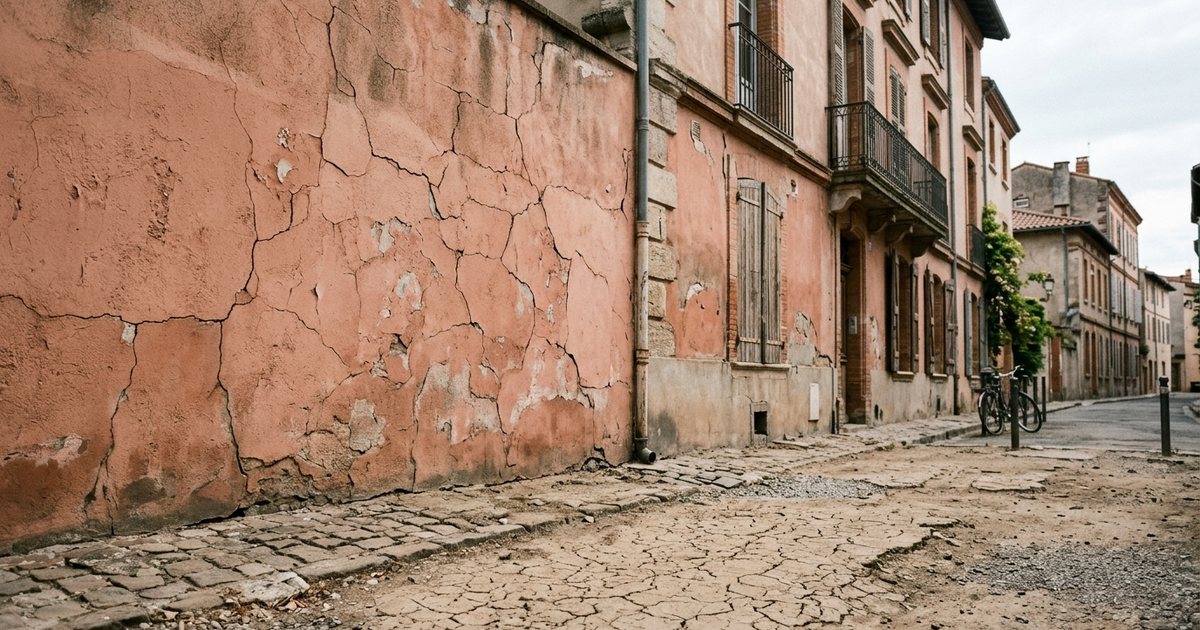
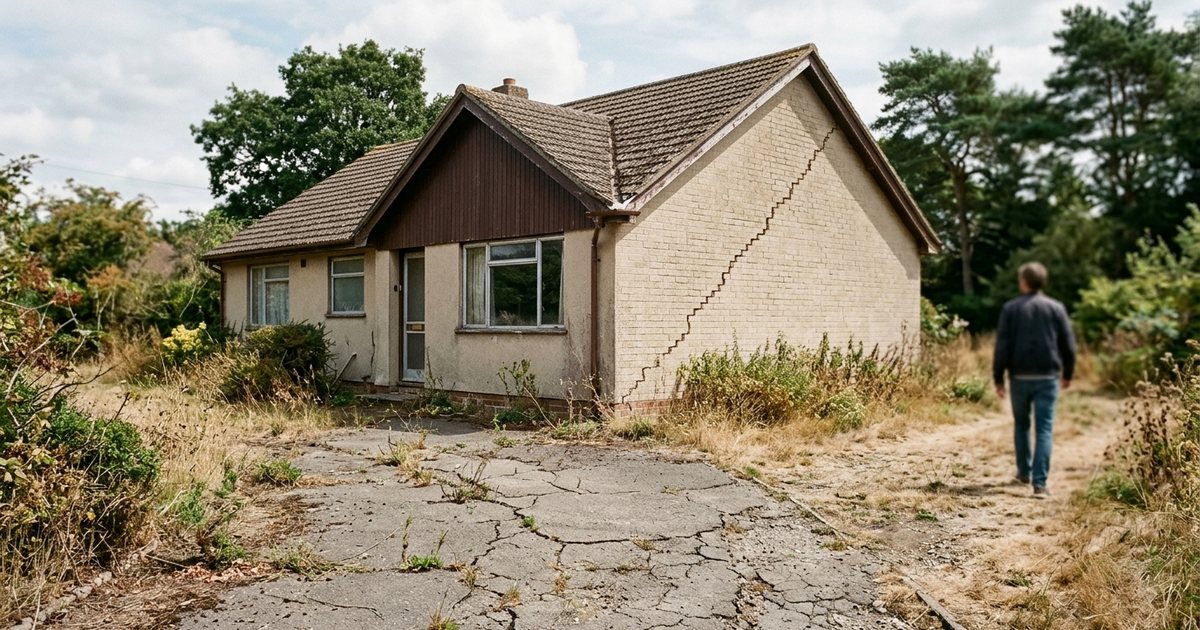
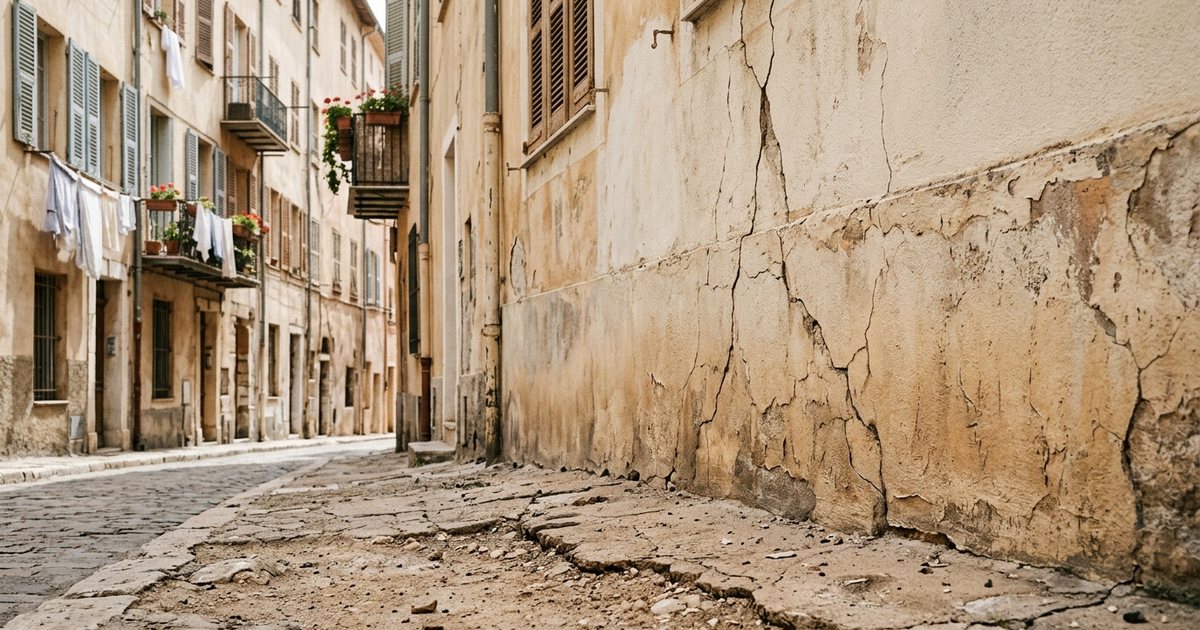
Lorsqu'une maison subit un tassement différentiel sur sol argileux, un simple rebouchage des fissures au mortier ou à l'enduit est insuffisant : la fissure risque de se rouvrir l'été suivant. Pour stabiliser durablement une maison sinistrée, il faut aller chercher le sol stable en profondeur :
- Reprise en sous-œuvre par micropieux : forage de pieux métalliques scellés au coulis de béton jusqu'à plusieurs mètres de profondeur sous les murs porteurs, reliés par des longrines en béton armé, puis agrafage des fissures et réfection des façades et des intérieurs. Le coût se chiffre de l'ordre de plusieurs dizaines de milliers d'euros, parfois plus de 100 000 € selon la maison et le sol : demandez des devis pour votre bien.
- Injection de résine expansive sous les fondations : solution possible uniquement sur certains sols et pour des sinistres modérés, après étude géotechnique (mission G5). Le coût est en général inférieur à celui des micropieux, mais varie selon les devis.
3. Le parcours de l'assurance CatNat sécheresse
Beaucoup d'acheteurs se disent : « Si la maison se fissure plus tard, mon assurance habitation paiera ». La réalité est plus exigeante :
- Un arrêté est nécessaire : pour être indemnisé, votre commune doit d'abord obtenir un arrêté interministériel de catastrophe naturelle sécheresse, fondé sur des critères de Météo-France. Certaines communes ne l'obtiennent pas.
- L'expertise peut être contestée : même si l'arrêté est publié, l'expert de l'assurance doit conclure que la sécheresse est la cause déterminante des fissures. Si un arbre trop proche ou une gouttière défectueuse a contribué au sinistre, les litiges d'expertise peuvent durer plusieurs années.
- Une franchise légale élevée : en cas de catastrophe naturelle sécheresse, la franchise légale est d'au moins 1 520 € pour l'habitation (contre 380 € pour les autres risques naturels).
4. Quel impact sur la valeur et la revente de la maison ?
- Une maison saine en zone d'aléa fort : elle se vend normalement, à condition d'entretenir ses abords (trottoirs étanches, évacuation des eaux pluviales, maîtrise des arbres) et d'intégrer le surcoût de fondations en cas d'extension future.
- Une maison fissurée et non reprise en sous-œuvre : elle subit une décote qui peut atteindre le coût des travaux de reprise, et devient difficile à vendre auprès d'acheteurs financés par une banque, qui sont attentifs à ce type de désordre.
À retenir : avant d'acheter une maison en zone d'argile
Inspectez les quatre façades, le vide sanitaire, le garage et les murets de clôture. Si la maison vient d'être ravalée juste avant la mise en vente dans une zone d'aléa argile fort, demandez la facture détaillée du façadier et les photos de la maison avant le ravalement.
Vérifier l'aléa argile de la parcelle exacte sur ScanQuartier
Avant de faire une offre sur une maison, saisissez son numéro et sa rue sur ScanQuartier. Le rapport interroge la carte officielle du BRGM à la position de la maison, vérifie les arrêtés de catastrophe naturelle sécheresse de la commune et affiche les prix réels de vente (DVF) des maisons voisines.
À consulter ensuite : Retrait-gonflement des argiles : comment le vérifier avant d'acheter et Sols argileux : comment le vérifier pour négocier.
Questions fréquentes
Quelles sont les maisons les plus résistantes au retrait-gonflement des argiles ?
Trois catégories résistent en général mieux : 1. Les maisons construites après octobre 2020, soumises aux règles de la loi ELAN (étude de sol préalable et techniques constructives adaptées en aléa moyen ou fort, avec fondations descendues sous la zone sensible). 2. Les maisons dotées d'un sous-sol complet enterré sous toute leur surface, dont les fondations sont plus profondes. 3. Les constructions à ossature bois (plus légères et plus souples), posées sur des fondations profondes ou des micropieux.
Puis-je acheter une maison qui a déjà subi un sinistre sécheresse mais qui a été réparée par micropieux ?
Oui, une maison reprise en sous-œuvre par micropieux profonds peut même être plus stable qu'une maison voisine qui n'a pas encore bougé, à condition que les micropieux aient été posés sous toute la structure (et pas sous un seul angle par économie) et que le vendeur vous remette l'étude géotechnique, le procès-verbal de réception et l'attestation d'assurance décennale de l'entreprise.
À quelle distance de la maison faut-il garder les arbres sur un terrain argileux ?
La règle de prévention couramment citée est d'éloigner un arbre d'une distance au moins égale à sa hauteur adulte par rapport aux murs (davantage pour une haie). Si un arbre de 12 mètres est situé à moins de 12 mètres de la façade, il faut envisager de le supprimer progressivement ou de poser un écran anti-racines vertical. Demandez l'avis d'un professionnel pour votre terrain.
Un acheteur peut-il agir si le vendeur a caché des fissures sous du plâtre ou du crépi neuf ?
Oui, dans certains cas. Un vendeur qui connaissait le vice et l'a dissimulé par des travaux cosmétiques ne peut pas se prévaloir de la clause de non-garantie des vices cachés (article 1643 du Code civil), et l'acheteur peut invoquer le dol. Les suites dépendent des preuves et de l'appréciation du juge : un avocat ou un expert pourra vous conseiller.